
חברה שרכשה זכות לבניית דירה בפרויקט מעורב של מגורים ומסחר, טענה שעליה לשלם מס מופחת בשל העובדה שהפרויקט נועד גם למגורים. ברשות המיסים חשבו אחרת והסכסוך הגיע לבית המשפט. מה החליט השופט?
עו"ד אלישע קסנר 30.10.2016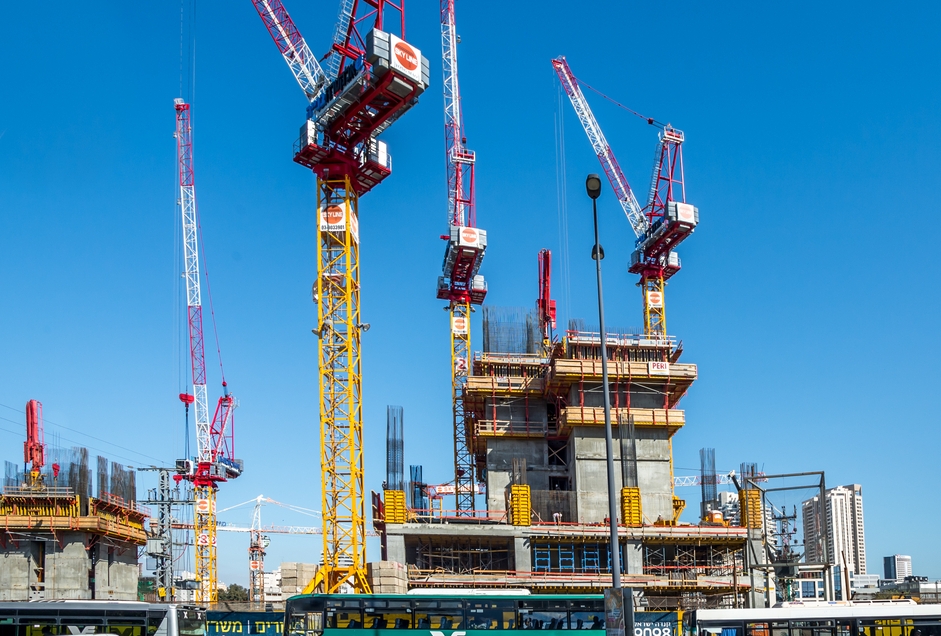 פרויקט מידטאון במרץ 2015. צילום: Boris-B | שאטרסטוק
הנה שאלה מעניינת וכלל לא היפותטית: מהו מס הרכישה החל על רכישת מקרקעין שעליהם ניתן לבנות יחידת מגורים אולם בפועל נבנית יחידה בייעוד אחר.
האם ההקלה ממס רכישה מופחת של 5% בגין רכישת מקרקעין שלגביהם קיימת תב"ע המאפשרת בניה של יחידת מגורים אחת לפחות, תינתן גם במצב שבו על מקרקעין כאמור נבנית בסופו של יום יחידה בייעוד מסחרי?
כידוע, במסגרת תיקון 76 לחוק מיסוי מקרקעין מקיץ 2013, נערכה רפורמה בכל הנוגע למיסוי דירות מגורים. כך, במסגרת תיקון זה בוטל הפטור ממס שבח בגין מכירת דירת מגורים מזכה אחת לארבע שנים, ונקבעה שיטת חישוב "הליניאריות המיוחדת" לגבי דירות מגורים שנרכשו לפני שנת 2014.
במסגרת רפורמה זו, נערך שינוי גם בכל הקשור לשיעורי מס הרכישה. בעוד שטרם הרפורמה רכישה של זכות במקרקעין, שאינה דירת מגורים. או רכישה של זכות המיוחדת להיות דירת מגורים, עמד על 5%. הרי שהרפורמה העמידה/קבעה כברירת המחדל, במקרה זה, את מס הרכישה על 6%.
יחד עם זאת נקבע, כי לגבי זכות במקרקעין "שקיימת לגביה תוכנית… המתירה בניה על הקרקע של דירה אחת לפחות המיועדת לשמש למגורים", והיתר בניה ניתן תוך 24 חודשים מיום רכישת הזכות, יעמוד מס הרכישה על 5% בלבד.
השאלה הזו הגיעה לפתחו של בית המשפט כאשר חברה שרכשה במסגרת פרויקט, זכות לבניה של משרד. אולם, הפרויקט המדובר (מידטאון תל אביב) היה פרויקט משולב של מגורים ומסחר יחדיו. טענת החברה הייתה, כי על המקרקעין עליהם נבנה הפרויקט, קיימת תב"ע המאפשרת בניה למגורים – הגם שהיחידה הספציפית אותה רכשה הנישומה, צפויה לשמש כמשרד.
לעומתה, טען מנהל מיסוי מקרקעין, כי יש לבחון את היחידה הנרכשת עצמה. כך, גם אם מדובר בפרויקט משולב ועל המקרקעין אכן קיימת באופן טכני תב"ע המאפשרת בניה למגורים לצד בניה למסחר או לתעשייה, הרי שלצורך שיעור מס הרכישה יש לבחון מהי התב"ע החלה על היחידה הנרכשת גופא.
שורש המחלוקת בין הצדדים, הוא גם בנוגע לפרשנות תכליתית של לשון חקיקה, וגם במרחב הפרשנויות המילוליות הנובעות מלשון החוק. טענת המערערת מנותקת מכל הקשר תכליתי, והיא מבוססת על לשון החקיקה. שעה שלשון החוק לא סייגה את מתן ההקלה במקרה של ייעוד משולב, ומאחר וניתן לקרוא בלשון החוק גם את פרשנות החברה, הרי שיש לקבל, לטענתה, את פרשנותה.
לעומת זאת, מנהל מיסוי מקרקעין התבסס על תכלית החקיקה, ולפיה, מתן ההקלה נועד לתמרץ בניה למגורים על קרקעות. תכלית זו, אינה מתקיימת במקרה של רכישת משרד או כל זכות אחרת בייעוד שאינו למגורים – הגם שעל המקרקעין ניתן אכן לבנות דירות מגורים.
בית המשפט קיבל את עמדתו של מנהל מיסוי מקרקעין וזה אמור לעניין את כולנו. לא רק תוצאת פסק הדין מעניינת, אלא גם הדרך שבה בית המשפט מנתח את המצב המשפטי. בשלב הראשון בית המשפט פונה לבחון את תכלית החקיקה. כידוע, בדיני המס השתרשו כללי הפרשנות הבאים:
בשלב הראשון, יש לאתר את מגוון הפרשנויות המילוליות העולות מלשון החקיקה. בשלב השני, יש לבחון את תכלית החקיקה, כך שרק פרשנות מילולית העולה בקנה אחד עם תכלית החקיקה, עשויה להתקבל.
בהתאם לכללים אלה, בית המשפט נפנה לבחון את תכלית ההקלה במס רכישה. לצורך כך, נעזר בית המשפט בפרוטוקולים של וועדת הכספים שדנה בתיקון תקנות מס רכישה והגיע למסקנה, כי המטרה המוצהרת והברורה של הרפורמה במס הרכישה הייתה להעניק הקלה ברכישת קרקעות לצורך בניית דירות מגורים. זאת, כחלק מתהליך חקיקה רחב שנועד להגדיל את היצע דירות המגורים לצורך הפחתת מחירי הדיור.
מכאן, קצרה דרכו של בית המשפט לאמץ את הפרשנות של מנהל מיסוי מקרקעין. מבחינה מילולית, מוצא בית המשפט עיגון בלשון החקיקה: ההקלה ממס ניתנת לגבי "זכות במקרקעין שקיימת לגביה תוכנית…". כלומר, יש לבחון לצורך ההקלה ממס רכישה לא את המקרקעין עליהן נרכשת יחידת המסחר בכללותן, אלא את התוכנית החלה לגבי הזכות הנרכשת עצמה.
מעבר לשאלה הפרשנית המעניינת בתחום שיעור מס הרכישה, פסק הדין מדגים פעם נוספת, כי בכללי הפרשנות המודרניים החלים כיום בדיני המס, אין עוד מקום לפרשנויות טכניות, המבוססות על "כתרי אותיות" החקיקה. אלא יש לבחון את מהות החקיקה, ובהתאם לכך לאמץ פרשנות מילולית ראויה.
בשולי הדברים נעיר, כי איתור תכלית החקיקה אינה מלאכה פשוטה בכל מקרה ומקרה. ישנם מצבים שבהם בית המשפט מתקשה להכריע מהי תכלית החקיקה "הראויה", או שהוא באמת ובתמים מתקשה להכריע בין שלל תכליות החקיקה הקיימות.