
בתוך חודש וחצי מאגר נתוני האשראי של בנק ישראל יהיה איתנו • איך ישפיע המאגר החדש על הבנקים, ומה זה משנה מבחינת הלקוחות? • ואיך זה ששוב הרזה מרזה והשמן משמין?
יוני קדם 04.03.2019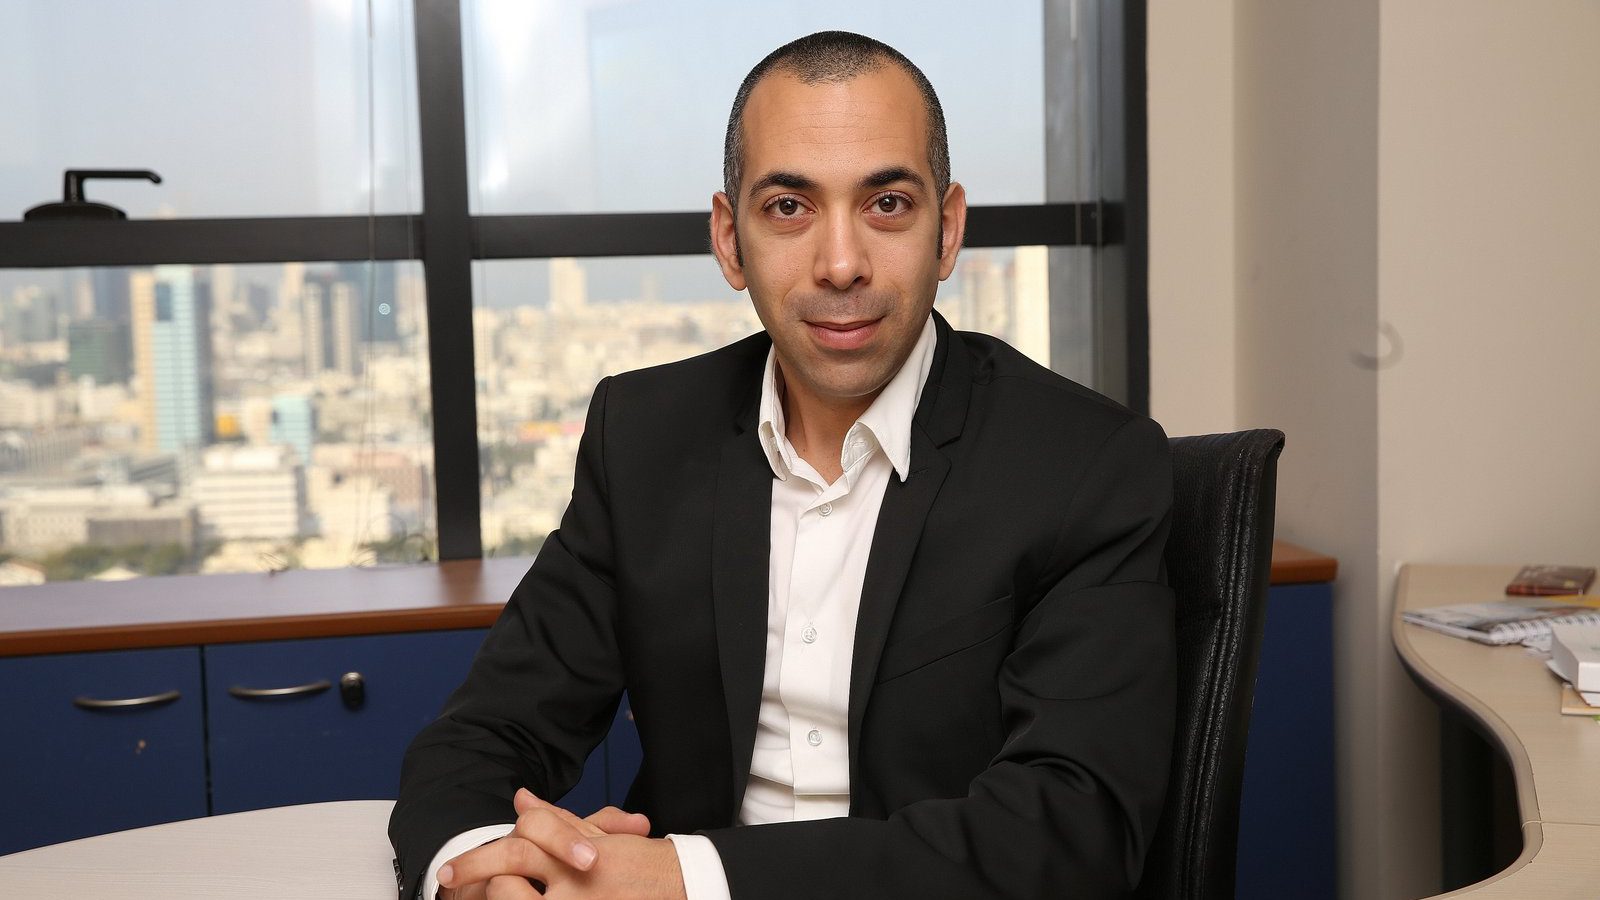 צח ברקי מנכ"ל לשכת האשראי דן אנד ברדסטריט | צילום: ניב קנטור
צעד נוסף בדרך להגברת התחרות בין חברות האשראי והבנקים: בעוד כחודש וחצי אמור לעלות לאוויר מאגר נתוני האשראי של בנק ישראל. המאגר אמור להגביר את התחרות בשוק האשראי ולאפשר לשחקנים נוספים להיכנס לנתחי שוק נוספים.
כיום, על מנת שאדם יקבל הלוואה מהבנק, הבנק צריך לדעת את כמות ההכנסות שלו, ההוצאות שלו, הרגלי הקניה ונתונים נוספים. על סמך זה מחליטים בבנקים השונים אם לאשר או שלא לאשר הלוואות ואשראי לפרטיים ולעסקים.
מכיוון ששני הבנקים הגדולים (לאומי והפועלים) שולטים ברוב שוק האשראי בישראל, הם יכולים להציע ללקוחות רבים הלוואות מותאמות לפי הנתונים שלהם.
כאשר גוף חדש נכנס לשוק, אין לו ידע מוקדם ואמיתי על הנתונים הכלכליים של מבקש ההלוואה. המבקש אמנם יכול לחתום ולהצהיר על כמות הנכסים והחובות שלו, אך לגוף החדש יהיה קשה מאוד לאמת את הדברים. משכך, הגופים האלו יקחו מן הסתם ריבית יותר גבוהה, זאת מחמת שהסיכון שהם נוטלים יותר גבוה.
אלא שהמצב הקיים בו שני גופים קיימים חולשים על רוב שוק האשראי, גרם לכך שב'הפועלים' ו'לאומי' גובים ריביות גבוהות יחסית על האשראי שהם מעניקים לצרכנים, מכיוון שאין תחרות רצינית שיכולה לאיים עליהן ולגרום להם להוריד מחירים.
בדיוק על מנת למנוע את התופעה הזו, החליטו במועצה הלאומית לכלכלה לפני מספר שנים, להקים את מאגר נתוני האשראי, שיסנכרן בין כל הגופים המעניקים אשראי בישראל. לאחר שהמידע על כלל הלקוחות יהיה פתוח בפני כל הגופים שיכולים לתת אשראי ברשת, הם יוכלו לתת הצעות יותר רלוונטיות ללקוחות השונים, זאת בהסתמך על המידע שמוצג בפניהם.
כמובן, שלאחר שכלל המידע יהיה גלוי לגופי האשראי, הם גם יוכלו לתת הצעות שיהיו יותר כדאיות מאלו שמציעים בלאומי ובהפועלים, וכך לגרום להורדת המחירים והעמלות ולהגדלת התחרות בשוק האשראי.
בבנק ישראל השקיעו למעלה מ-150 מיליון ש"ח בהקמה של מאגר נתוני האשראי. המאגר המדובר אמור לשאוב מידע מבנקים שונים ומגופי אשראי על לקוחותיהם. לכל לקוח אמור להיות דירוג אשראי שעל בסיסו יוחלט האם להעניק לו אשראי, ואיזה. המאגר אמור להעביר את נתוניו ללשכות אשראי שונות, כאשר עד כה אושרו שלושה גופים: BDI, קו מנחה, ודן אנד ברדסטריט.
עם הקמת מאגר המידע החדש, גופים רבים שיש להם כסף אך עד כה לא היה להם את המידע הדרוש על הלקוחות, יוכלו להעניק שירותי אשראי ובכך לגרום לבנקים הגדולים להוזיל עלויות ועמלות. כאשר המאגר החדש ייפתח, הוא יאפשר לכל הגופים לראות את המצב הפיננסי והכלכלי של כל לקוח, אלו הלוואות יש לו, אלו חובות היו לו בעבר ולמי, וכן פרטים נוספים.
אלא שפתיחת המאגר, תגרום ללקוחות ה'חלשים' להיות מוחלשים עוד יותר, שכן לאחר שגוף מסוים יראה שללקוח כזה יש כבר הלוואה פתוחה בבנק אחר, הוא יקשה עליו את התנאים לקבלת האשראי, או לחילופין ידרוש ממנו ריביות יותר גבוהות. כמובן שהלקוחות ה'טובים', אלו שאצלם הכל חלק ולא היו במינוס, ירוויחו. ואף יוכלו להשיג אשראי בעמלות נמוכות יותר. אך כאמור, דווקא החלשים הם אלו שלכאורה יקבלו כעת הלוואות בריביות יותר גבוהות. עולם הפוך.
כאמור, המאגר אמור לעלות לרשת ב-12 באפריל, ימים ספורים לאחר הבחירות, בנק ישראל ירכז את המידע שיתקבל מכל הגופים הפיננסיים, ואלו פרטים שלכם יהפכו בקרוב לנחלת כלל חברות האשראי? היסטוריית האשראי בשלוש השנים האחרונות, הלוואות, מסגרות אשראי, נכסים משועבדים, היסטוריית תשלומים ונתונים נוספים.
חשוב לדעת כי ניתן לפנות לבנק ישראל ולבקש שפרטיכם לא יופיעו במאגר. קיימת אפשרות נוספת לפיה תוכלו להיות נוכחים במאגר נתוני האשראי של בנק ישראל, אך לבקש מהם שלא יעבירו את המידע לחברות האשראי. בנק ישראל צריך גם למסור לכל לקוח לפי דרישה את הפרטים אודותיו, כמו גם לחברות האשראי השונות.
מהפכת האשראי הצרכני יוצאת לדרך
24.5 מיליארד ₪ משלמים בשנה משקי הבית בישראל על האשראי שהם לוקחים כל שנה, אחד מכל שני בתים בישראל משתמש באשראי, בין אם במשכנתא, בהלוואה או במסגרת אשראי, מדובר בהוצאה השנייה בגודלה בחודש! ממחקר שדן אנד ברדסטריט ערכו עולה כי כל משק בית בישראל משלם היום בממוצע 1455 ₪ עבור ריביות ועמלות!, מטרת המהלך הינה לצמצם את הוצאות האשראי ללקוח ולהקטין את רמת החשיפה של המלווים.
בנק ישראל העניק כאמור לדן אנד ברדסטריט רישיון לשמש כלשכת אשראי. מכוח הרישיון, לדן אנד ברדסטריט תהיה גישה ישיר למאגר נתוני האשראי של בנק ישראל, לפיו תוכל לייצר לכל לקוח דו"ח נתוני אשראי מקיף (DB Review) עם ריכוז נתונים אישי, שנועד לאפשר לכל אזרח להבין את תמונת מצב האשראי שלו על מנת שיוכל לשפר את תנאי האשראי שלו ולהתאימו באופן מיטבי לרמת ההכנסה שלו. זהו דו"ח מקיף של כל המידע הפיננסי אודות הלקוח, אשר יאפשר ללמוד על יכולותיו לעמוד בהתחייבויותיו הפיננסיות.
על סמך ניתוח דו"ח נתוני האשראי האישי, לכל אזרח יהיה דירוג (סקור) שיחושב ע"י לשכת האשראי, ויעריך את יכולותיו של כל אדם פרטי לעמוד בסך התחייבויות האשראי שלו וכנגזרת מכך, גם את רמת סיכון האשראי מולו. הדירוג עומד בסטנדרטים העולמיים הגבוהים ביותר ומתאים לצרכים, לסטנדרטים ולמאפיינים הייחודיים של השוק המקומי. דירוג DB Score, אשר פותח על ידי דן אנד ברדסטריט בשיתוף עם חברת-G-STAT, מותאם באופן מלא לנתונים המתקבלים ממאגר המידע של בנק ישראל
צח ברקי, מנכ"ל לשכת האשראי בדן אנד ברדסטריט ציין כי, "דירוג האשראי הופך להיות השפה המשותפת בין הלווה לנותן האשראי. הבעיה היא שאנשים לא יודעים להעריך האם הם לווים טובים או לא, ובגלל זה, במקום להתמקח על הריבית, הערכים החשובים ביותר ללווה הופכים להיות מהירות ופשטות קבלת האשראי. אנשים פרטיים חוששים מלהתעסק בנושאים פיננסיים, ורובם אינם מבינים את המשמעות של המצב האשראי שלהם, מבחינת האיתנות הפיננסית שלהם, וגם כאן דירוג האשראי יעזור להם מאוד להבין בפשטות את האיתנות הפיננסית שלהם".
לשכת האשראי תוכל לספק בכל רגע נתון בדיקה מידית על מצבו של כל לקוח ורמת הסיכון שלו. במידה והלקוח אינו עומד באופן מובהק בפירעון התשלומים שבהם התחייב, לשכת האשראי תמסור חיווי שלילי בצירוף המידע שניתן למסור ע"פ דין.
ברקי הוסיף כי, "אין הרבה רפורמות גדולות שהממשלה מבצעת וניתן יהיה לומר עליהן שהן אבן דרך משמעותית בחיינו, כגון הרפורמה הזו. יש בחוק הזה איזון בין הגברת התחרות בשוק האשראי להגנה על פרטיות הלקוח והוא מאפשר ללקוח להתמקח בקבלת אשראי, באמצעות כלים פשוטים שיעמדו לרשותו".
לדבריו, "העובדה שתהיה לנו נגישות גבוהה יותר לאשראי לא אומרת שאנחנו צריכים ליטול אשראי שלא לצורך, או ליטול אשראי מעבר ליכולת ההחזר שלנו. אשראי הוא לא תמיד פתרון בלבדי לאוכלוסיות חלשות. לווה שנוטל אשראי מבלי שהוא יכול להחזיר אותו, יכול למצוא עצמו מוחלש אפילו יותר, ולכן הממשלה חייבת להעמיד כלים משלימים נוספים, כגון חינוך פיננסי וסיוע תעסוקתי".