
אי.די.בי מתכוונת לקיים רוד-שואו לפני הנפקת אגרות חוב חדשות בהיקף של כ-300 מיליון שקל. השאלה היא מי ירכוש את המניות ומה יהיה גובה הריבית שתשלם החברה שמחזיקי האג"ח מהסדרות הקודמות שלה, דרשו את פירוקה
info info 21.06.2016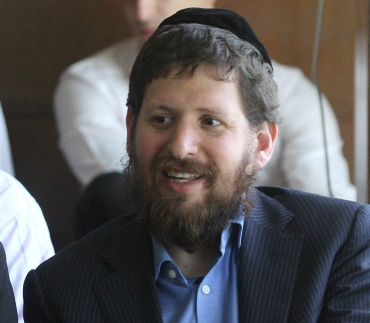 שולם לפידות, מנכ"ל אי.די.בי. צילום : Roni Schutzer / פלאש 90
הבוקר מתכוונת 'אי.די.בי' לקיים רוד-שואו למשקיעים טרם הנפקת אגרות חוב חדשות בהיקף של כ-300 מיליון שקל. מי שתלווה את הגיוס היא חברת 'אפסילון' ומי שיציג את הרוד-שואו יהיה מנכ"ל החברה, שולם לפידות.
אלא שהשאלה היא מי בכלל ירצה לקנות את אגרות החוב הללו כאשר מחזיקי אג"ח מסדרות קודמות ניסו באחרונה להביא לפירוקה של החברה. יתר על כן, גולן חזני פרסם הבוקר ב'כלכליסט' כי בכוונת אי.די.בי לשעבד מניות של 'כלל ביטוח' לצורך ההנפקה. הבעיה היא שהמפקחת על הביטוח לא אישרה לאי.די.בי לשעבד את המניות.
חמור מכך, המפקחת דרשה מנאמן כלל ביטוח למכור חבילה של חמישה אחוזים מהמניות בבורסה. מה שמטיל בספק את ההנפקה כולה. משום שהשעבוד עשוי להינטל מאי.די.בי וכאילו לא די בכך, הגופים המוסדיים שהם בדרך כלל הרוכשים הגדולים, עשויים כלל לא לגשת לרוד-שואו. הם עצמם מפוקחים על ידי המפקחת על שוק ההון, ביטוח ופנסיה באוצר. וזאת, כאמור, לא העניקה אישור לשעבד את המניות.
גורם באי.די.בי אמר כי מניות כלל ביטוח שייכות לאי.די.בי למרות שהן מוחזקות בידי נאמן, ולכן אין כל מניעה לשעבד אותן. השאלה היא מי יהיו הקונים שיסכימו לשים את ממונם על הטיעון הזה וכמה ריבית תידרש אי.די.בי לשלם תמורת ההנפקה הזאת.
אגב, בכלכליסט ציינו את העובדה שמכירת המניות שיזמה המפקחת על הביטוח עשויה לפגוע בנושי אי.די.בי, דהיינו במחזיקי האג"ח הנוכחיים שלה, שכן ערכן של המניות ירד בחודשים האחרונים וההכנסה שתניב אי.די.בי כתוצאה מהמכירה הכפויה, תהיה נמוכה בכמחצית מההכנסה שהייתה מתקבלת לו הייתה החברה נמכרת בתחילת השנה.