
העותר שטען כי הביטוח הלאומי שמשלם עובד שכיר הוא הוצאה לצורך הכנסה מכיוון שלא ניתן לעבוד ע"פ חוק מבלי לשלם אותו תבע שהוצאה זו תוכר לצרכי מס. העתירה נדחתה
יונתן גרין 04.07.2018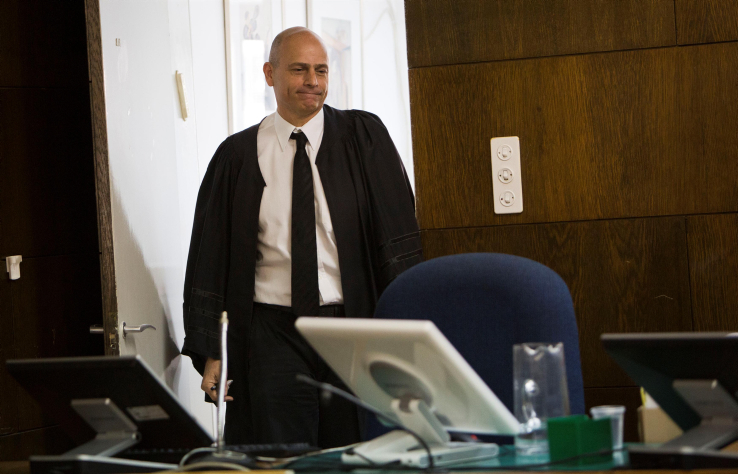 שופט ביהמ"ש המחוזי, איתן אורנשטיין. צילום: טל שחר | פלאש 90
לירון ועקנין, עובד שכיר, פנה לבית המשפט וטען כי בשל העובדה שציבור השכירים בישראל מחויבים לשלם דמי ביטוח לאומי ממשכורתם על מנת שיוכלו לעבוד, הרי שיש להתיר את ההוצאה בניכוי ממס. כלומר שמס הכנסה בבואו לגבות ממנו מיסים יפחית מהכנסתו את הסכום אותו הוא משלם לביטוח לאומי, וזאת משום שזו הוצאה לצורך הכנסה.
ועקנין הוסיף וטען כי חלק מרכיבי התשלומים לביטוח לאומי הם בגין דמי אבטלה ודמי אימהות (חופשת לידה), אשר כאשר העובד מקבל בגינם פיצוי (עקב אבטלתו או בחופשת לידה) הם מחויבים במס הכנסה, ומשכך כפי שהם מחויבים במס, יש להכיר בהוצאה באופן שוטף.
בעקבות הטענה הגיש ועקנין תובענה ייצוגית על סך כ- 844 מיליון ש"ח שהוגשה נגד רשות המיסים, אשר יוצגה על ידי פרקליטות מחוז ת"א (אזרחי).
בית המשפט המחוזי מרכז בשבתו כבית משפט לעניינים מנהליים (כב' השופט בורנשטין) דחה בקשה לאישור התובענה. בית המשפט קיבל את עמדת רשות המיסים לפיה דמי הביטוח הלאומי אינם מוכרים כהוצאה המותרת בניכוי לשכיר. בית המשפט קבע כי בפקודת מס הכנסה, ישנו הסדר ספציפי בכל הנוגע לניכוי דמי הביטוח הלאומי, והסדר זה גובר על כל הסדרים כלליים אחרים הנוגעים להתרת הוצאות. בית המשפט, קבע כי עמדת רשות המיסים מתיישבת אף עם תכלית פקודת מס הכנסה והרקע לחקיקתה.
בנוסף, ביהמ"ש אף מתח ביקורת על המבקש ששלח מכתב פנייה כללי ולקוני לרשות המיסים בטרם הגשת הבקשה וקבע כי פנייה כללית שכזו אינה עומדת בגדר החובה לערוך פנייה מוקדמת וממוקדת לרשות בטרם הגשת בקשה לאישור תובענה ייצוגית.
ביהמ"ש חייב את ועקנין בהוצאות משפט ע"ס 30,000 ש"ח.